Fintech à Abidjan en 2026 : Djamo, Hub2, Julaya et une scène qui se structure
Abidjan compte des dizaines de startups fintech, mais quelques noms concentrent l’essentiel des financements connus. Voici ce que disent les bases de données et la presse spécialisée sur ce qui change en 2026, et ce que l’on ne sait pas encore.
Paiements, comptes, paie des salariés, crédit : à Abidjan, la finance se construit désormais dans le code. La capitale économique ivoirienne abrite une scène fintech dense, que les bases de données du capital-risque permettent de mesurer, avec leurs limites.
Une scène de 65 entreprises, dont treize financées
Selon la base Tracxn, consultée pour l’édition de juillet 2026, la Côte d’Ivoire compte 65 startups fintech. Treize d’entre elles ont levé des fonds, pour un total de 65,7 millions de dollars en capital-risque et capital-investissement. Trois ont atteint le stade « Series A » ou au-delà, et une acquisition a été recensée.
Tracxn note aussi que 5 startups fintech ivoiriennes ont été créées en 2026, ce qui correspond à la moyenne annuelle de la dernière décennie. Le rythme est donc régulier plutôt qu’explosif. Certaines de ces jeunes pousses sont fondées par des diplômés d’écoles étrangères, comme HEC Paris ou Harvard, d’après la même source.
Ces chiffres viennent d’une plateforme privée qui agrège des données publiques. Ils donnent un ordre de grandeur, pas un recensement officiel.
Djamo, Hub2, Julaya : les trois noms qui reviennent
Dans le classement Tracxn des fintech ivoiriennes, trois entreprises basées à Abidjan sont en tête.
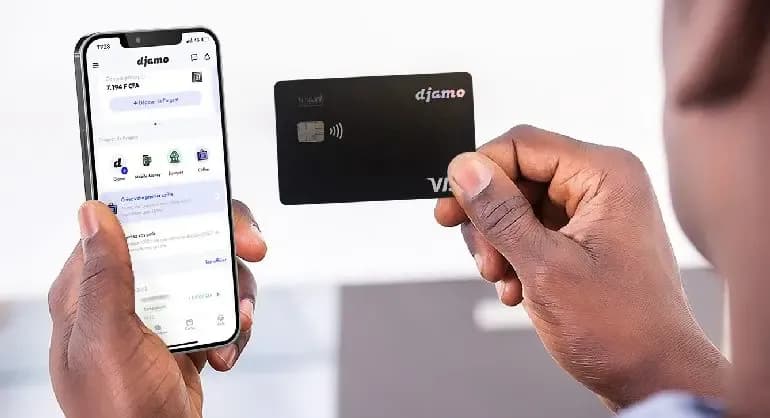
Djamo, fondée en 2019, a clôturé en novembre 2024 une levée de Series B de 17 millions de dollars. Son total levé atteint 34,6 millions de dollars. Parmi ses investisseurs figurent Partech Partners et Y Combinator, selon Tracxn.
Hub2 est une plateforme d’infrastructure de paiement qui relie plusieurs systèmes financiers. Elle a levé 8,5 millions de dollars en Series A en décembre 2024, soit 11,7 millions de dollars au total. Ses investisseurs incluent APICAP et TLcom, d’après Tracxn.
Le média Connecting Africa décrit Hub2 comme une plateforme de paie et de paiements entre entreprises, adaptée à l’Afrique de l’Ouest francophone. Elle permet les virements en masse pour les plateformes de travail à la tâche, les sociétés de logistique et les distributeurs. Elle propose aussi des outils de conformité et de rapprochement comptable. Une offre « paie en tant que service » permet aux places de marché et aux éditeurs de logiciels d’intégrer des flux de paiement conformes dans leurs propres produits.
Julaya, enfin, apparaît dans Tracxn avec une levée « seed » de 5 millions de dollars en septembre 2022 et 7,8 millions de dollars levés au total. Orange et Speedinvest comptent parmi ses investisseurs. Le classement de StartupBlink, établi à partir de ses propres critères, cite aussi CinetPay, un agrégateur de paiements mobiles, et Anka, parmi les premières fintech d’Abidjan.
Ce qui change en 2026 : de la monnaie mobile à des services plus spécialisés
Connecting Africa décrit un marché africain de la fintech qui a dépassé la seule adoption de la monnaie mobile. Il s’organise désormais en couches : crédit, épargne, paie, paiements interentreprises et finance embarquée, c’est-à-dire des services financiers intégrés dans d’autres applications. Chacune de ces couches doit composer avec des marchés fragmentés et des cadres réglementaires complexes.
Le même article note que les investisseurs misent de plus en plus sur les startups capables de prouver une économie unitaire durable dans plusieurs pays. Ils veulent aussi une stratégie de mise sur le marché attentive à la réglementation, et des partenariats solides avec les opérateurs télécoms, les banques et les réseaux de paiement. Parmi les priorités émergentes, le média cite la finance climatique, les produits pour les femmes et la numérisation des petites et moyennes entreprises.
Pour un fondateur ou un dirigeant de PME, cela veut dire que les outils de paie, d’encaissement et de rapprochement se professionnalisent. Ils visent de plus en plus les entreprises, pas seulement le grand public.
Des chiffres à manier avec prudence
Les bases de données ne racontent pas toutes la même histoire. Tracxn date par exemple la fondation de Hub2 de 2017, alors que Connecting Africa la situe en 2019, avec Jean-Rémi Kouchakji comme fondateur. StartupBlink affirme de son côté que les trois premières fintech d’Abidjan ont levé plus de 17,5 millions de dollars. Ce chiffre ne se recoupe pas avec les montants affichés par Tracxn pour Djamo seule. Les méthodes de classement et de comptage diffèrent.
Cet article n’a pas pu vérifier, à ce stade, plusieurs sujets importants : les chiffres d’utilisateurs, les éventuelles levées de fonds de 2025 et 2026, et les décisions récentes de la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) sur les agréments. Ces éléments devront être confirmés auprès des entreprises et des institutions avant toute publication d’une version plus complète.
Ce qu’il faut retenir
La fintech abidjanaise n’est pas un phénomène nouveau : ses principaux acteurs ont été fondés il y a sept à neuf ans et ont levé leurs plus gros tours en 2022 et 2024. En 2026, l’enjeu semble se déplacer vers la spécialisation, notamment les services aux entreprises, et vers la capacité à s’étendre au-delà d’un seul pays. Pour les entrepreneurs, la question utile est moins « quelle appli utiliser ? » que « quelle infrastructure fiable pour payer, être payé et payer ses équipes ? ».